+(47) 23 89 88 63
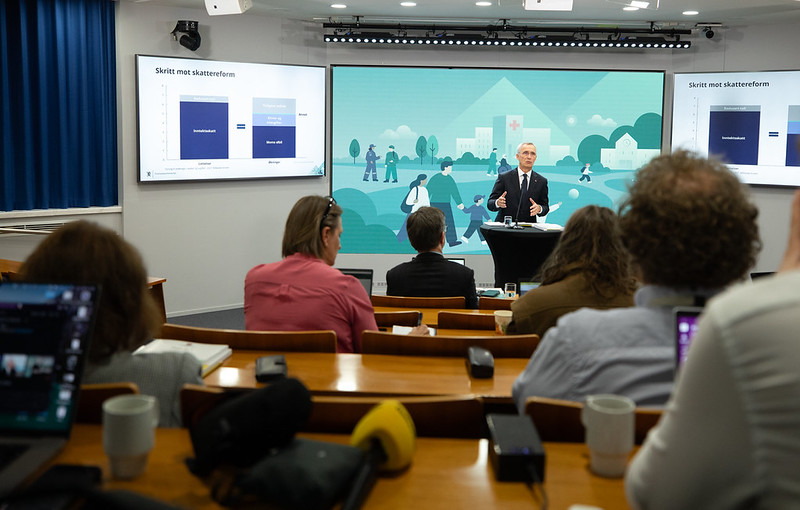
„W Norwegii największa obniżka podatku dochodowego od ponad 20 lat" — tak rząd sprzedaje swój budżet na 2027 rok. W dokumentach tego samego budżetu łączna zmiana poziomu podatków i opłat wynosi około miliona koron. W budżecie wartym ponad 2 300 miliardów.
Obie liczby są prawdziwe i rząd żadnej z nich nie ukrywa. Różnica między nimi to w zasadzie cała historia tego budżetu: podatek dochodowy naprawdę spada o 6,4 mld koron, ale opłaty — prąd, CO₂, alkohol, VAT od elektryków — zabierają niemal dokładnie tyle samo. Liderka opozycji Høyre Ine Eriksen Søreide nazwała to „Skattebløff". Minister finansów nie zaprzecza arytmetyce, tylko podkreśla pierwszą liczbę.
Przeczytaj także: SPADEK W NORWEGII: 60 DNI NA DECYZJĘ, KTÓRA MOŻE KOSZTOWAĆ MAJĄTEK
Dla Twojej firmy oznacza to, że nagłówek nic nie mówi — liczy się, po której stronie tego bilansu jesteś. Najważniejsze zmiany dla przedsiębiorcy to nowe zasady opodatkowania samochodu służbowego, wyraźnie zaostrzony Skattefunn i koniec zwolnienia z VAT dla elektryków.
Branża budowlana nie dostała ani pakietu mieszkaniowego, ani ulgi remontowej, a rama kredytowa Husbanken zostaje cięta o 2 mld koron — NHO Byggenæringen mówi o budżecie wprost, że „podstawia branży nogę", przy 10% fachowców już na przestoju.
Poniżej wszystko, co udało się potwierdzić w źródłach pierwotnych — tabelach stawek Ministerstwa Finansów, a nie w doniesieniach prasowych — z osobnym podziałem na to, co dotyczy firmy, i to, co dotyczy domowego budżetu.
Dla skali: łączne dochody państwa zaplanowano na 2 328 mld koron, wydatki na 2 322 mld, a deficyt skorygowany o dochody z ropy na 562 mld, pokrywany transferem z Państwowego Funduszu Emerytalnego. Z funduszu rząd chce w 2027 wykorzystać 608,4 mld koron, wobec 583,4 mld w zrewidowanym budżecie na 2026 — to 2,7% wartości funduszu, przy regule budżetowej pozwalającej na 3%.
Najważniejsze w skrócie
- Trygdeavgift w dół o 0,2 pkt proc. — z wynagrodzenia 7,6 → 7,4%, z dochodu z działalności 10,8 → 10,6%.
- Kwota wolna (Personfradrag) rośnie z 114 540 do 120 180 koron.
- Podatek dochodowy od firm (Selskapsskatt) bez zmian — 22%. Składka pracodawcy (Arbeidsgiveravgift) również bez zmian we wszystkich strefach.
- Nowe zasady opodatkowania samochodu służbowego od roku dochodowego 2027.
- VAT od samochodów elektrycznych: zwolnienie spada z 300 000 do 150 000 koron, a od 2028 znika całkowicie.
- Podatek majątkowy (Formuesskatt): stawki bez zmian, ale progi 14 mln i 21,5 mln zamrożone — w praktyce obciążenie rośnie.
- Skattefunn zaostrzony — limit 25 mln koron liczony na całą grupę kapitałową, nie na spółkę.
- Prąd drożeje: Norgespris rośnie z 50 do 56,25 øre/kWh z VAT.
- Budowlanka bez pakietu mieszkaniowego — rama kredytowa Husbanken cięta o 2 mld koron, organizacje branżowe protestują.
- 50 mln koron na szybsze rozpatrywanie refundacji chorobowego dla pracodawców, którzy wypłacają je z własnej kieszeni.
Przeczytaj także: JAK PRZENIEŚĆ NUMER TELEFONU W NORWEGII DO ONECALL? DWA MIESIĄCE ABONAMENTU GRATIS
1. Niższy podatek od dochodów dla osób fizycznych
Dwie główne zmiany to obniżka Trygdeavgift i wyższa kwota wolna.
| Parametr | 2026 | Projekt 2027 |
|---|---|---|
| Trygdeavgift — wynagrodzenie | 7,6% | 7,4% |
| Trygdeavgift — pozostały dochód z działalności | 10,8% | 10,6% |
| Dolna granica płacenia Trygdeavgift | 99 650 kr | 99 650 kr |
| Personfradrag (kwota wolna) | 114 540 kr | 120 180 kr |
| Minstefradrag od wynagrodzenia — górna granica | 95 700 kr | 99 550 kr |
| Minstefradrag od emerytury — górna granica | 75 400 kr | 77 950 kr |
| Podatek od dochodu ogólnego (Alminnelig inntekt) | 22% | 22% |
Progi Trinnskatt rosną o 4%, same stawki pozostają bez zmian:
| Trinnskatt | Próg 2026 | Próg 2027 | Stawka |
|---|---|---|---|
| Trinn 1 | 226 100 kr | 235 150 kr | 1,7% |
| Trinn 2 | 318 300 kr | 331 050 kr | 4,0% |
| Trinn 3 | 725 050 kr | 754 050 kr | 13,7% |
| Trinn 4 | 980 100 kr | 1 019 300 kr | 16,8% |
Ile to realnie daje. Według wyliczeń przedstawionych przy budżecie osoba z wynagrodzeniem 750 000 koron rocznie zapłaci około 1 800 koron mniej podatku w skali roku, a rodzina z dwoma takimi dochodami około 3 600 koron rocznie. Emeryci z niską i średnią emeryturą zyskują do około 750 koron rocznie dzięki wyższemu odliczeniu emerytalnemu; minimalna emerytura osoby samotnej pozostaje w 2027 wolna od podatku.
Warto mieć świadomość skali: sama podwyżka kwoty wolnej daje ok. 250 koron rocznie osobom, które mogą wykorzystać ją w pełni.
Maksymalne efektywne stawki krańcowe spadają o 0,2 pkt proc.: wynagrodzenie bez składki pracodawcy z 47,4 na 47,2%, z uwzględnieniem składki z 53,9 na 53,7%, dochód z działalności z 50,6 na 50,4%.
Dla przedsiębiorcy jednoosobowego (ENK): obniżka dotyczy Cię podwójnie — przez Trygdeavgift od dochodu z działalności i przez kwotę wolną. Przy dochodzie z działalności stawka spada z 10,8 na 10,6%.
Czy to naprawdę obniżka podatków? Spór o liczby
Tu trzeba uczciwie postawić zastrzeżenie, bo nagłówek „6,4 mld obniżki" jest tylko częścią obrazu.
Liczba 6,4 mld koron dotyczy wyłącznie podatku dochodowego. Równolegle rosną opłaty — klimatyczne, prąd, alkohol, tytoń — i po ich uwzględnieniu łączna zmiana poziomu podatków i opłat wychodzi w dokumentach budżetowych na około milion koron, czyli praktycznie zero w budżecie o wielkości ponad 2 300 mld. Na to wskazała liderka Høyre Ine Eriksen Søreide, nazywając obniżkę „Skattebløff" i „puslete og tafatt" (żałosna i nieporadna). Premier i minister finansów nie zaprzeczają zresztą tej arytmetyce: przy prezentacji budżetu padło wprost, że ogólny poziom podatków i opłat pozostaje taki jak dziś. Obie liczby są więc prawdziwe — opisują po prostu różne rzeczy.
Przeczytaj także: TE ZMIANY WCHODZĄ W ŻYCIE W NORWEGII OD 1 STYCZNIA 2026 ROKU
Potwierdzają to niezależne analizy. KPMG ocenia zmiany w opodatkowaniu wynagrodzeń jako marginalne i zwraca uwagę, że przy dochodzie powyżej około miliona koron efekt netto to wciąż wzrost obciążenia. Norsk Industri opisuje cały pakiet podatkowy dla przemysłu jako wychodzący na zero, bez obniżek dla właścicieli firm.
Spór dotyczy też tego, kto zyskuje najwięcej. Rząd podkreśla, że podwyżka kwoty wolnej jest dla wszystkich identyczna w koronach, więc proporcjonalnie pomaga najbardziej osobom o niższych dochodach. SV wylicza z kolei, że osoby z dochodem powyżej 1,2 mln koron dostają trzy razy większą obniżkę niż osoby zarabiające 500 000 koron rocznie — i że część osób o niskich dochodach wyjdzie na minus. Te dwa twierdzenia nie są sprzeczne: pierwsze mówi o proporcji, drugie o kwocie bezwzględnej.
Dla Ciebie wniosek jest prosty: nie zakładaj, że 2027 będzie tańszy podatkowo tylko dlatego, że w nagłówkach jest „największa obniżka od 20 lat". Przelicz własną sytuację — przy wyższych dochodach i przy firmie korzystającej z paliwa, prądu lub samochodów spalinowych bilans może wyjść na zero albo na minus.
Dla porządku: krytyka przyszła ze wszystkich stron opozycji. FrP mówi, że rząd „gir med teskje og tar med sleiv" — daje łyżeczką, a zabiera chochlą. Senterpartiet domaga się obniżenia opłat. MDG zarzuca, że obniżka trafia głównie do osób o wysokich dochodach, a ceny transportu publicznego rosną bardziej niż spadają podatki. Rødt nazywa projekt „tannløst og kraftløst".
2. Podatek majątkowy — stawki bez zmian, obciążenie rośnie
| Formuesskatt | 2026 | Projekt 2027 |
|---|---|---|
| Kwota wolna / próg (gmina i Trinn 1) | 1 900 000 kr | 1 990 000 kr |
| Stawka gminna | 0,35% | 0,35% |
| Stawka państwowa Trinn 1 | 0,65% | 0,65% |
| Próg Trinn 2 | 21,5 mln kr | 21,5 mln kr |
| Stawka Trinn 2 | 0,75% | 0,75% |
| Wycena mieszkania własnego (Primærbolig) | 70% | 70% |
| Niska wycena — do wartości | 14 mln kr | 14 mln kr |
Kwota wolna rośnie o 90 000 koron, ale granica 14 mln koron dla obniżonej wyceny mieszkania własnego oraz próg Trinn 2 pozostają nominalnie bez zmian. Ponieważ nie są indeksowane, a ceny nieruchomości rosną, KPMG opisuje to wprost jako zaostrzenie opodatkowania majątku mieszkaniowego. Nie zaproponowano zmian w opodatkowaniu właścicieli (Eierbeskatning), a podatek od dywidendy pozostaje na poziomie 37,8% bez podatku od spółki i 51,5% z nim, przy współczynniku 1,72.
3. Samochód służbowy — nowe zasady od 2027
Zmiana istotna dla każdej firmy, która udostępnia pracownikowi auto. Zamiast dotychczasowego modelu korzyść podatkowa to 20% ceny katalogowej nowego auta plus stała kwota roczna zależna od napędu:
| Napęd | Stała kwota roczna |
|---|---|
| Elektryczny | 16 200 kr |
| Benzyna | 39 700 kr |
| Diesel | 28 100 kr |
| Hybryda plug-in | 22 400 kr |
Dotychczasowe obniżki wyceny zostają: 75% ceny katalogowej, jeśli auto ma więcej niż trzy lata albo jazda służbowa przekracza 40 000 km, oraz 56,25%, jeśli oba warunki są spełnione jednocześnie. Sporadyczne użycie prywatne — do 10 dni lub 1 000 km rocznie — pozostaje nieopodatkowane.
Przeczytaj także: OD 1 PAŹDZIERNIKA W NORWEGII MOŻESZ DOROBIĆ DO RENTY ZNACZNIE WIĘCEJ. NAV PODNOSI KWOTĘ WOLNĄ Z 0,4G DO 1G
Zmiana wchodzi od roku dochodowego 2027, a jej szacowany koszt dla budżetu to około 325 mln koron, czyli dla firm jest to netto ulga.
4. VAT od samochodów elektrycznych
Zwolnienie z VAT obejmuje dziś część ceny do 300 000 koron. Od 2027 granica spada do 150 000 koron, a od 2028 zwolnienie zostaje zniesione w całości. Budżet szacuje z tego 3,8 mld koron przychodu. W praktyce auto elektryczne w cenie od 300 000 koron zdrożeje o 37 500 koron.
Stawki VAT pozostają bez zmian: 25%, 15% i 12%.
Dodatkowo opłata od ubezpieczenia komunikacyjnego dla elektrycznych samochodów osobowych wynosi 9,41 kr dziennie, czyli około 3 435 kr rocznie, natomiast elektryczne samochody dostawcze zostają z niej całkowicie zwolnione od 1 marca 2027 — oszczędność ponad 3 400 koron rocznie na pojazd. To konkretna informacja dla firm budowlanych i sprzątających rozważających wymianę floty na elektryczną.
5. Skattefunn — zaostrzenie dla firm z działalnością B+R
Jeśli korzystasz z Skattefunn, to najważniejsza zmiana w tym budżecie:
- Zniesiona zostaje gwarancja rozpatrzenia wniosku złożonego przed 1 września. Odliczenie obejmuje wyłącznie koszty poniesione po zatwierdzeniu projektu przez Forskningsrådet.
- Limit 25 mln koron liczony jest na całą grupę kapitałową, a nie na pojedynczą spółkę — dla projektów zatwierdzonych od 1 stycznia 2027. Projekty zatwierdzone wcześniej zachowują stare zasady.
- Limit jest dzielony proporcjonalnie w pierwszym i ostatnim roku projektu. Firma doradcza KPMG Norge podaje przykład: projekt zatwierdzony 1 grudnia daje w roku zatwierdzenia około 2,1 mln koron (25 mln × 1/12).
- Brak odliczenia na koszty B+R z krajów spoza EOG, które nie mają z Norwegią umowy podatkowej ani o wymianie informacji. Dotąd ograniczenie obejmowało tylko usługi zakupione — teraz wszystkie koszty.
- Dochodzą wymogi dokumentacyjne: informacja o personelu projektu, plan finansowania zatwierdzony przez zarząd oraz potwierdzenie biegłego rewidenta.
- Uchylona zostaje zasada odliczania przychodów od prototypów i projektów próbnych.
Jeśli Twoja firma planuje projekt B+R na 2027, moment złożenia i zatwierdzenia wniosku ma teraz bezpośredni wpływ na wysokość odliczenia.
Przeczytaj także: NORGES BANK PODNIÓSŁ STOPY DO 4,50 PROC. I NIE WYKLUCZA KOLEJNYCH PODWYŻEK
6. Aksjesparekonto — rozszerzenie na Euronext Growth
Od roku dochodowego 2027 konto Aksjesparekonto (ASK) obejmie papiery notowane na wielostronnych platformach obrotu, takich jak Euronext Growth Oslo.
Istotne zastrzeżenie: nie będzie możliwe nieopodatkowane przeniesienie posiadanych już papierów na ASK. Przeniesienie wymaga realizacji i ponownego zakupu, co może oznaczać podatek od niezrealizowanego dotąd zysku. Przenoszenie między własnymi kontami ASK pozostaje wolne od podatku, według ostatniej znanej ceny rynkowej. Zagraniczne akcje nienotowane będą raportowane przez dostawcę do 10 lutego roku rozliczeniowego. KPMG zwraca uwagę, że nie jest jasne, czy dostawcy zdążą przygotować systemy do 1 stycznia 2027.
7. Nieruchomość odziedziczona lub otrzymana w darowiźnie
Od 1 stycznia 2027: jeśli odziedziczone lub otrzymane w darowiźnie mieszkanie albo domek letniskowy zostanie sprzedane w ciągu roku od nabycia, a spadkodawca lub darczyńca mógłby sprzedać je bez podatku, to sprzedaż nie podlega opodatkowaniu i nie daje prawa do odliczenia straty. Wartość nabycia ustala się na poziomie wartości rynkowej z dnia nabycia. Przy sprzedaży po upływie roku obowiązują dotychczasowe zasady.
8. Opłaty i życie codzienne
Prąd. Norgespris rośnie z 50 do 56,25 øre/kWh z VAT od 1 stycznia 2027, czyli o 12,5% — bez VAT to wzrost z 40 do 45 øre. Łączna rama wsparcia do prądu to 16,4 mld koron. Rośnie też sama akcyza na energię elektryczną: stawka podstawowa z 7,13 do 7,32 øre/kWh (+2,7%), stawka obniżona pozostaje na 0,60 øre.
Paliwo — dokładne stawki. Tu warto podać liczby wprost, bo w mediach krąży zaokrąglenie „50 øre":
| Opłata, kr/litr | 2026 | Projekt 2027 | Zmiana |
|---|---|---|---|
| Opłata drogowa — benzyna | 3,77 | 3,37 | −10,6% |
| Opłata drogowa — olej mineralny (diesel) | 2,28 | 1,84 | −19,3% |
| Podatek CO₂ — benzyna | 3,80 | 4,40 | +15,8% |
| Podatek CO₂ — olej mineralny, stawka ogólna | 4,42 | 5,13 | +16,1% |
Obniżka opłaty drogowej w dużej mierze równoważy podwyżkę CO₂, więc cena paliwa pozostaje realnie w przybliżeniu bez zmian. Senterpartiet wylicza, że po uwzględnieniu wzrostu cen diesel drożeje w sumie o około 9 øre na litr, a benzyna pozostaje bez zmian. Opłaty klimatyczne i środowiskowe rosną łącznie o 2,6 mld koron, a opłaty samochodowe spadają łącznie o 1,225 mld.
Alkohol i tytoń — wzrost o 2,7–2,9%, czyli w praktyce korekta o inflację:
| Opłata | 2026 | Projekt 2027 | Zmiana |
|---|---|---|---|
| Alkohol mocny, powyżej 0,7% obj., kr za % obj./litr | 9,23 | 9,48 | +2,7% |
| Napoje 4,7–22% obj. (m.in. wino), kr za % obj./litr | 5,41 | 5,56 | +2,8% |
| Napoje 3,7–4,7% obj. (piwo zwykłe), kr/litr | 24,20 | 24,85 | +2,7% |
| Napoje 2,7–3,7% obj., kr/litr | 13,98 | 14,36 | +2,7% |
| Napoje 0,7–2,7% obj., kr/litr | 3,72 | 3,82 | +2,7% |
| Papierosy, kr/100 szt. | 331 | 340 | +2,7% |
| Tytoń do palenia, kr/100 g | 331 | 340 | +2,7% |
| Snus, kr/100 g | 102 | 105 | +2,9% |
| Płyn nikotynowy do e-papierosów, kr/100 ml | 538 | 553 | +2,8% |
Dla piwa 4,7% w butelce 0,5 l akcyza rośnie więc z 12,10 do około 12,43 kr.
Rodzina i nauka. Maksymalna opłata za przedszkole zostaje zamrożona nominalnie na 1 200 koron miesięcznie, w najbardziej rozproszonych gminach na 700 koron, a w strefie Finnmark i Nord-Troms przedszkole pozostaje bezpłatne. Jednorazowe świadczenie z tytułu urodzenia dziecka dla osób bez prawa do zasiłku rodzicielskiego spada do 67 100 koron od 1 lipca 2027, co ma dać państwu oszczędność 106 mln koron. Podstawowe pożyczki studenckie i stypendia dla uczniów mieszkających na stancji rosną o 4,21% od jesieni 2027, pozostałe stawki stypendialne o 3,8%.
8a. Świadczenia z Folketrygden — na co idą pieniądze
Wydatki całej Folketrygden mają w 2027 wynieść około 708 mld koron, czyli o 44 mld więcej niż w zatwierdzonym budżecie na 2026. Rozbicie na najważniejsze świadczenia:
| Świadczenie | 2027 | Wzrost rok do roku |
|---|---|---|
| Emerytura (Alderspensjon) | 378 mld kr | +ponad 26 mld (7,4%) |
| Renta inwalidzka (Uføretrygd) | ok. 150 mld kr | +ponad 9 mld |
| Zasiłek chorobowy (Sykepenger) | ok. 72 mld kr | +5 mld |
| Arbeidsavklaringspenger (AAP) | 59 mld kr | +ponad 3 mld |
| Zasiłek dla bezrobotnych (Dagpenger) | ok. 18 mld kr | +ok. 738 mln |
Te liczby to prognozy wydatków, nie zmiany stawek — rosną głównie dlatego, że przybywa świadczeniobiorców i dlatego, że świadczenia są indeksowane. Dla pracownika oznacza to, że sam poziom świadczeń nie jest w tym budżecie cięty. Wzrost pozycji Dagpenger o 738 mln warto jednak czytać razem z prognozą zatrudnienia z sekcji 13 i danymi z budowlanki z sekcji 9.
Przeczytaj także: FORSKUDDSSKATT: ZALICZKA NA PODATEK W JEDNOOSOBOWEJ FIRMIE W NORWEGII
Cło na odzież i tekstylia zostaje obniżone do 5%, co zmniejsza przewagę zagranicznych sklepów internetowych korzystających z systemu VOEC. Zapowiadane cło na tanie przesyłki z platform azjatyckich nie zostało na razie wprowadzone — rząd wróci do tematu później.
9. Budowlanka i mieszkania — branża ostro krytykuje projekt
To część budżetu, która najmocniej dotyczy polskich firm budowlanych i remontowych w Norwegii, a która w ogólnych podsumowaniach budżetu zwykle znika.
Organizacje branżowe zareagowały tego samego dnia bardzo krytycznie. Nina Solli, dyrektor NHO Byggenæringen, powiedziała, że budżet „spenner bein på byggenæringen" — podstawia branży nogę — i ostrzegła, że bez pakietu mieszkaniowego czeka nas „nok en boligbom", czyli kolejny rok zapaści w budownictwie mieszkaniowym.
Liczby, które branża przywołuje, pokazują skalę problemu:
- Zatrudnienie w sektorze spadło o ponad 20 000 osobolat w ciągu trzech lat.
- Produkcja spadła w tym samym okresie o 85 mld koron.
- 10% wykwalifikowanych pracowników jest obecnie na Permitteringu (przestój).
- Rama kredytowa Husbanken zostaje obniżona o 2 mld koron w stosunku do całkowitej ramy na 2026.
- Branża domaga się co najmniej 10 mld koron zwiększenia ram kredytowych Husbanken w ramach pakietu mieszkaniowego.
- Cel krajowy to 130 000 rozpoczętych budów mieszkań do 2030 roku — zdaniem NHO Byggenæringen ten budżet go nie zabezpiecza.
Pozostałe zarzuty: brak zmiany w Dokumentavgift, co według Norsk Eiendom sprawia, że przebudowa istniejącego budynku wychodzi drożej niż wyburzenie i postawienie nowego; polityka podatkowa premiująca inwestycje w akcje względem inwestycji w mieszkania na wynajem; oraz cięcia w finansowaniu modernizacji kolei i efektywności energetycznej. Robert Steen z Bygghåndverk Norge zasugerował rozważenie celowego programu typu ROT, czyli ulgi na remonty i modernizację.
Co to znaczy w praktyce. Jeśli prowadzisz firmę budowlaną lub remontową, z budżetu nie wynika impuls popytowy na 2027 — żadnej nowej ulgi remontowej, żadnego zwiększenia ram Husbanken. Przy 10% fachowców na przestoju warto to uwzględnić w planowaniu zatrudnienia i w decyzjach o inwestycjach w sprzęt.
Przeczytaj także: HISZPANIA I PORTUGALIA ZAOSTRZAJĄ NADZÓR NAD ROSNĄCYM RYNKIEM NIERUCHOMOŚCI
Jednocześnie rośnie strumień publiczny w innym miejscu: na nieruchomości i budynki wojskowe trafia około 7,8 mld koron, czyli o ok. 1,6 mld więcej, a około 500 mln na infrastrukturę krytyczną — to realne zlecenia dla podwykonawców i branży kruszyw.
10. Dla pracodawców: chorobowe, praktykanci, Enova
Trzy punkty, które łatwo przeoczyć, a które dotyczą firm z pracownikami:
- Refundacja zasiłku chorobowego: 50 mln koron przeznaczono na skrócenie czasu rozpatrywania wniosków o refundację dla pracodawców, którzy wypłacają chorobowe z własnych środków. Dla małej firmy, w której jedna nieobecność zamraża przepływ gotówki na tygodnie, to zmiana odczuwalna.
- Dodatek na praktykantów (Lærlingtilskudd) zostaje tylko skorygowany o inflację. Norsk Industri domaga się jego podniesienia. Podobnie Industriens kompetansefond (25 mln koron) i program Fagbrev på jobb (83,2 mln koron) pozostają na niezmienionym poziomie, co przy prognozowanym wzroście cen o 3,4% oznacza realne cięcie. Szkoły zawodowe (Fagskolene) dostają o 257 mln koron więcej, do 2,1 mld, ale bez nowych miejsc na studiach w 2027.
- Enova: budżet zostaje zmniejszony o połowę, z 7,9 do 4,1 mld koron. Program Miljøteknologiordningen ma zostać zlikwidowany, choć istniejące zobowiązania nie są naruszone, a Grønn plattform nie uruchamia nowych projektów w 2027. Jeśli Twoja firma liczyła na wsparcie przy inwestycji energetycznej lub środowiskowej, warto sprawdzić status programu przed podjęciem decyzji.
Norsk Industri ocenia cały pakiet podatkowy dla przemysłu jako wychodzący na zero i podaje wzrost opłat klimatycznych o 2,3 mld koron, sprzeciwiając się nowej opłacie CO₂ od LPG i gazu ziemnego w procesach chemicznych i metalurgicznych.
11. Co się nie zmienia
Czasem to równie ważne jak zmiany:
- Selskapsskatt: 22% (dla podmiotów objętych podatkiem od działalności finansowej 25%).
- Arbeidsgiveravgift: bez zmian we wszystkich strefach — strefa I 14,1%, strefa II 10,6%, strefa III 6,4%, strefa IV 5,1%, strefa IVa 7,9%, strefa V 0%. Kwota wolna w strefie Ia to 850 000 koron na przedsiębiorstwo.
- Podatek od dywidendy: 37,8% / 51,5%, współczynnik 1,72.
- Podatek od wyprowadzki (Utflyttingsskatt): brak propozycji zmian.
- Opodatkowanie ujemnej ceny nabycia: brak propozycji przepisów.
- Wpłacony kapitał do AS (Innbetalt kapital): zmiany odłożone, choć KPMG spodziewa się ich wkrótce.
Przeczytaj także: NIERUCHOMOŚCI W NORWEGII: ILE NAPRAWDĘ KOSZTUJE „WYRZUCENIE" BYŁEGO PARTNERA LUB MAŁŻONKA Z DOMU?
Dla firm w grupach międzynarodowych budżet wprowadza też cztery nowe stałe Safe Harbours w ramach Filaru 2, uproszczony próg efektywnej stawki 15%, minimalny próg ETR 17% dla lat obrotowych rozpoczynających się w 2027 oraz przedłużenie przejściowego LCR Safe Harbour na lata obrotowe rozpoczynające się nie później niż 31 grudnia 2027.
Osobno: termin na złożenie deklaracji i korektę wniosku o kompensację VAT zostaje wydłużony do trzech lat od końca okresu rozliczeniowego, a organy dostają pięć lat na korektę na korzyść wnioskodawcy.
12. Zapowiedziana reforma podatkowa
Rząd zapowiada Stortingsmelding w sprawie kompleksowej reformy podatkowej, opartą na rekomendacjach komisji podatkowej z raportu NOU 2026:9 (konsultacje zakończyły się 24 września 2026). KPMG zwraca uwagę, że termin przedstawienia tego dokumentu nie został podany, a większe zmiany podatkowe nie zostaną rozstrzygnięte przed jego publikacją. Minister finansów Jens Stoltenberg określił tegoroczną obniżkę jako „nowe, ważne kroki w stronę reformy podatkowej".
Jeśli planujesz zmianę pokoleniową w firmie, sprzedaż działalności albo restrukturyzację, to proces, który warto obserwować — zwłaszcza w części dotyczącej opodatkowania kapitału.
13. Prognozy na 2027: płace, ceny, bezrobocie
Pełna tabela prognoz Ministerstwa Finansów, na których oparty jest budżet:
| Wskaźnik | 2025 | 2026 | 2027 |
|---|---|---|---|
| PKB Norwegii kontynentalnej (wolumen), zmiana | 1,7% | 1,1% | 1,7% |
| Zatrudnienie, zmiana | 0,7% | 0,6% | 0,4% |
| Bezrobocie rejestrowane (poziom) | 2,1% | 2,1% | 2,1% |
| Wzrost płac (roczny) | 4,9% | 4,6% | 4,0% |
| Inflacja (CPI) | 3,1% | 3,3% | 2,7% |
| Inflacja bazowa (CPI-ATE) | 3,1% | 3,1% | 2,8% |
| Wykorzystanie funduszu naftowego, % wartości funduszu | 2,6% | 2,7% | 2,7% |
| Strukturalny deficyt poza sektorem naftowym (ceny bieżące) | 507,4 mld kr | 583,4 mld kr | 608,4 mld kr |
| Wskaźnik budżetowy (zmiana deficytu, % trendu PKB) | 1,8 | 1,1 | 0,0 |
| Realny wzrost wydatków bazowych | 4,1% | 2,7% | 0,2% |
Sam fundusz szacowany jest na 22 400 mld koron na początku 2027 roku, czyli o około 1 100 mld więcej niż rok wcześniej. Reguła budżetowa pozwala wydawać do 3% jego wartości rocznie, więc poziom 2,7% zostawia zapas. Rząd jest mniejszościowy i aby uchwalić budżet, musi dogadać się z czterema partiami centrowymi i lewicowymi.
Dwie liczby z tej tabeli zasługują na uwagę, bo pokazują coś innego niż rządowa narracja.
Pierwsza: wzrost gospodarczy w 2026 roku został zrewidowany w dół do 1,1% — w maju Ministerstwo Finansów szacowało go na 1,7%. Gospodarka w tym roku wyhamowała mocniej, niż zakładano.
Druga: inflacja bazowa na 2027 została zrewidowana w górę, z 2,6% do 2,8%. To istotne, bo właśnie na inflację bazową patrzy Norges Bank, ustalając stopy procentowe.
Do tego wzrost zatrudnienia spada z 0,6% w 2026 do 0,4% w 2027, a realny wzrost wydatków publicznych zostaje praktycznie zahamowany — z 2,7% do 0,2%. Formalny wskaźnik budżetowy wynosi 0,0, co jest technicznym potwierdzeniem, że budżet jest neutralny dla gospodarki — rząd nie dolewa paliwa, ale też nie hamuje.
Nejra Macic, główna ekonomistka NHO, wylicza z tych liczb realny wzrost płac na poziomie 1,3% (4,0% płace minus 2,7% ceny) i ocenia, że budżet podnosi PKB Norwegii kontynentalnej o 0,1–0,2%. Zwraca przy tym uwagę, że samo opublikowanie prognozy płacowej może podnieść oczekiwania płacowe. Kyrre M. Knudsen ze Sparebank 1 Sør-Norge uważa budżet za odpowiedzialny i mówi, że przy takiej różnicy między wzrostem płac i cen „folk flest vil få bedre råd" — większości ludzi poprawi się sytuacja finansowa. Roger Bjørnstad z LO nazywa budżet „słabo ekspansywnym" i spodziewa się, że nie wpłynie on na stopy procentowe.
Przeczytaj także: NORWEGIA CHCE ZAKOŃCZYĆ „FLIPOWANIE" NIERUCHOMOŚCI. RYNEK CZEKA NA NAJWIĘKSZĄ ZMIANĘ PODATKOWĄ OD DEKAD
Ostrożniejsza jest Kjersti Haugland z DNB Markets: według niej budżet jest bardziej stymulujący, niż oczekiwała, nie zmniejsza ryzyka podwyżki stóp procentowych, a bezrobocie wzrośnie bardziej niż zakładane przez rząd 2,1%. DNB Markets widzi większe ryzyko podwyżki niż obniżki stóp. Minister finansów Jens Stoltenberg odpowiada, że wpływ budżetu na gospodarkę jest neutralny i mieści się w regule budżetowej, a stopy ustala Norges Bank.
Dlaczego to ma znaczenie dla Ciebie. Jeśli masz kredyt firmowy lub kredyt hipoteczny ze zmiennym oprocentowaniem, prognozy stóp są dla Twojego budżetu ważniejsze niż 0,2 pkt proc. na Trygdeavgift — a inflacja bazowa zrewidowana w górę nie działa na korzyść obniżek. Jeśli planujesz podwyżki dla pracowników, 4,0% to liczba, wokół której będzie się toczyć dyskusja płacowa w 2027.
A jeśli szukasz pracy albo zatrudniasz: bezrobocie rejestrowane ma zostać na 2,1%, ale wzrost zatrudnienia zwalnia do 0,4% — najniżej z trzech lat w tabeli. Połącz to z danymi z budowlanki z sekcji 9 (spadek o ponad 20 000 osobolat w trzy lata, 10% fachowców na przestoju) i widać, dlaczego rynek pracy w branżach, w których pracuje najwięcej Polaków, jest dziś trudniejszy niż sugeruje stabilne bezrobocie. DNB Markets spodziewa się zresztą, że bezrobocie wzrośnie bardziej niż zakładane przez rząd 2,1%.
14. Co zrobić teraz?
- Masz samochód służbowy w firmie? Przelicz korzyść podatkową według nowego modelu — 20% ceny katalogowej plus kwota stała zależna od napędu — i sprawdź, czy przy Twoim aucie wychodzi lepiej czy gorzej.
- Planujesz zakup elektryka powyżej 150 000 koron? Zakup w 2026 jest tańszy niż w 2027, a 2027 tańszy niż 2028. Przy aucie za 300 000 koron różnica to 37 500 koron. Zobacz też, jak finansować zakup przy niskim kapitale własnym.
- Firma transportowa lub usługowa z dostawczakami? Zwolnienie elektrycznych dostawczaków z opłaty od ubezpieczenia komunikacyjnego od 1 marca 2027 to ponad 3 400 koron rocznie na pojazd.
- Korzystasz z Skattefunn? Sprawdź, czy projekt zdąży zostać zatwierdzony przed 1 stycznia 2027 — to decyduje, czy obejmą Cię stare czy nowe zasady, w tym limit liczony na grupę.
- Masz mieszkanie o wartości w okolicach 14 mln koron? Zamrożenie progu oznacza, że obciążenie podatkiem majątkowym może wzrosnąć, mimo niezmienionych stawek.
- Odziedziczyłeś nieruchomość? Sprzedaż w ciągu roku od nabycia będzie od 2027 traktowana inaczej niż dziś.
- Firma budowlana lub remontowa? Nie zakładaj w planie na 2027 impulsu popytowego z budżetu — nie ma ulgi remontowej ani zwiększenia ram Husbanken. Przy decyzjach o zatrudnieniu i sprzęcie weź pod uwagę, że 10% fachowców w branży jest na przestoju. Warto natomiast przyjrzeć się zleceniom publicznym przy budownictwie wojskowym i infrastrukturze krytycznej.
- Zatrudniasz pracowników? Sprawdź, czy korzystasz z refundacji chorobowego — rząd przeznacza 50 mln koron na skrócenie czasu rozpatrywania wniosków.
- Liczysz na wsparcie z Enovy? Budżet programu spada o połowę, a Miljøteknologiordningen ma zostać zlikwidowany. Potwierdź status programu przed podjęciem zobowiązań.
- Przelicz swój własny bilans, nie czytaj nagłówków. Obniżka podatku dochodowego o 6,4 mld jest realna, ale łączna zmiana poziomu podatków i opłat wychodzi na około zero. Przy wyższych dochodach albo przy firmie zużywającej dużo paliwa i prądu możesz wyjść na minus.
- Nie podejmuj nieodwracalnych decyzji na podstawie projektu. Komisja finansów Stortingu zaczyna wysłuchania 14 października, a budżet może zostać zmieniony przed uchwaleniem. Warto o tym pamiętać szczególnie teraz: cała opozycja krytykuje projekt, a kilku ekonomistów spodziewa się, że w negocjacjach wykorzystanie środków z funduszu naftowego wzrośnie z 2,7 do około 2,8%.
Przeczytaj także: CO OZNACZA W PRAKTYCE PROPOZYCJA KOMISJI PODATKOWEJ DLA WŁAŚCICIELI FIRM W NORWEGII?